Американският натиск за ограничаване на търговския дефицит с ЕС, за успоредно увеличаване на инвестициите в САЩ и за поемане на по-висок дял от разходите за обща отбрана изправя Европа пред сериозни геоикономически и геотехнологични предизвикателства, които се изострят от продължаващата китайска експанзия в глобален мащаб и от войната на Русия в Европа. През първата година след въвеждането на наказателни мита според дефицита в търговията (април 2025 – март 2026г.), износът на ЕС към САЩ спадна с 13,7% на годишна база, докато вносът от САЩ нарасна с 1,8%. Търговският излишък на ЕС със САЩ се сви с 35,6%, което превръща въпроса от търговски спор в проблем на индустриална устойчивост на Европа. На този фон все по-проблематично изглежда изоставането и (само)изключването на ЕС от най-новите технологични достижения на САЩ и Китай. Тази динамика става все по-ясна след забраната на правителството на САЩ за износ към Европа на най-новите и мощни модели на Антропик, в същата седмица когато технологичният гигант Епъл лиши европейските си потребители от достъп до най-новите му софтуерни иновации поради наложени санкции от ЕК.
В своята най-нова публикация Фондация „Приложни изследвания и комуникации“ и Глобалният алианс за търговски и иновационни политики (GTIPA) оценяват „Последиците от американските мита от 2025 г.“ , като правят преглед на отражението на новите правила върху икономическите и търговските политики на 25 държави, от които 10 – в Европа. САЩ успяват да наложат своите условия, без ответна реакция от засегнатите държави. Повечето избягват ответни мита или друга форма на ескалация на търговската война, а предпочитат стратегическо преориентиране и диверсификация на своите търговски потоци. Тази приглушена реакция е очевидно отчитане на огромната икономическа и военна сила на САЩ. Същевременно, предвид множеството глобални геоикономически кризи, вероятно ще накарат повечето страни да не изпълнят дори с големи отклонения всички разпоредби на търговско-инвестиционните им спогодби със САЩ. Малко вероятно е и ЕС да се откаже от регулациите и контрола върху американските технологии на европейския пазар.
Новата търговска политика на САЩ, в съчетание с други сериозни разногласия, съществено намали доверието на европейските им партньори към ролята на страната като икономически и отбранителен гарант от крайна инстанция. ЕС предприе и ще продължи да насочва националните си политики към търсене на независимост и лостове за влияние:
- Гарантиране на независим достъп до критичните технологии като изкуствен интелект, изчислителна инфраструктура, технологии с двойна употреба, както и до критични суровини.
- Търсене на дигитален суверенитет, концептуално разработен чрез инициативата EuroStack, която цели да намали зависимостта на ЕС от внос на дигитални технологии и инфраструктура.
- Ре-индустриализация и заключване на критични вериги за добавена стойност в ЕС чрез механизми като “Made in Europe”, целящи приоритизирането на европейски доставчици при провеждането на държавни поръчки.
- Търсене на допълнителни търговски възможности чрез споразумения за свободна търговия, като постигнатите наскоро договорености с Меркосур в Южна Америка
Уязвимостта на ЕС при търговските потоци с висока добавена стойност
На 2 април 2025 г. администрацията на президента Доналд Тръмп наложи универсално базово мито от 10% върху вноса от почти всички свои търговски партньори. Мярката бе обявена в рамките на т.нар. „Ден на освобождението“ (Liberation Day), отбелязващ началото на търсена промяна на световните търговски правила към намаляване на търговските дефицити на САЩ. Дефицитите дълго време се считат от американските политици като виновни за изтичането на американски капитал, индустриално производство, работни места и възможности към света, и по-конкретно към Китай и Европа.
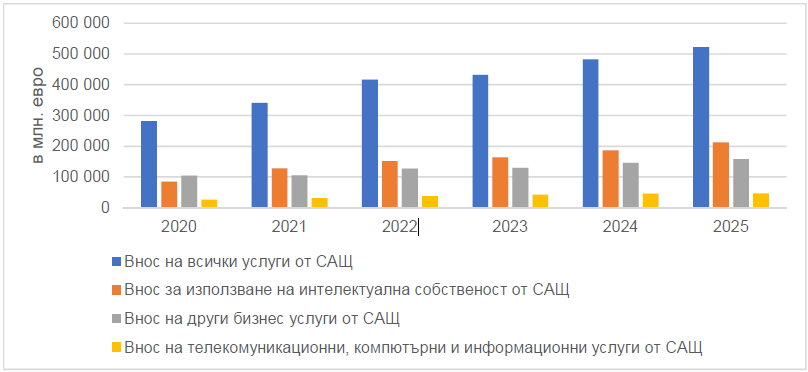
След обявяването на митата, вниманието в ЕС се насочи към идентифициране на възможни други зависимости, които могат да бъдат използвани за икономически натиск в бъдеще. Например, търговията с услуги показва по-дълбокия слой на европейска уязвимост спрямо САЩ. През 2025 г. европейският износ на услуги към САЩ остава почти без промяна, но вносът от САЩ расте с 8,1%, което увеличава отрицателното салдо и изтичането на доход при услугите с 28,8%. Най-същественият натиск идва от технологично свързаните плащания. Вносът на права за използване на интелектуална собственост от САЩ расте с 13,7%, дефицитът при тях се задълбочава с 14,6%, а при други бизнес услуги отрицателното салдо се увеличава с 35,8%. Същевременно, положителната позиция на ЕС при телекомуникационни, компютърни и информационни услуги намалява с 8,3%. Това означава, че Европа губи ценово предимство при стоките, и изнася все по-голяма част от добавената стойност към американски собственици на права, платформи, софтуерна инфраструктура и бизнес услуги. Тези данни сочат, че регулаторният контрол на ЕС не е достатъчен, за да гарантира дигиталния суверенитет. Необходимо е да се развият способностите и конкурентните предимства на ЕС да задържа технологична рента, производителност и високодоходни услуги в собствената си икономика.
Фигура 1. Внос на услуги на ЕС от САЩ, годишни стойности
Източник: Фондация „Приложни изследвания и комуникации“ въз основа на данни на Евростат
Спадът на износа към САЩ през 2025 – 2026 г. показва, че ефектът от митата вече е преминал отвъд първоначалната реакция на фирмите. Износът не просто се измества във времето, а се пренастройва към по-ниска сигурност на американското търсене, по-трудна защита на маржовете и по-висок риск при дългосрочни експортни договори. За ЕС това означава, че ще трябва да търси по-агресивно обвързване на търговската с индустриалната политика, за да гарантира устойчивостта на европейските производствени модели при промяна на правилата. Резултатът може да бъде завръщане на търговските дисбаланси със САЩ и повторение на епизодите на ескалация.
Геоикономическите уязвимости на България
Българската експозиция към американските мита остава малка като общ търговски мащаб, но висока като секторна чувствителност. Спадът на износа към САЩ с 23,7% показва, че част от българската експортна кошница реагира по-рязко от средната за ЕС при промяна в цената на достъпа до американския пазар. Това е сигнал за слаба ценова сила в конкретни групи, а не за обща външнотърговска слабост на икономиката. Политическият отговор се предполага да бъде секторен и нюансиран, защото уязвимостта е концентрирана.
От гледна точка общото макроикономическо състояние, през 2025 г. растежът на реалния БВП остана стабилен с 3,1% (при 1,5% средно за ЕС). Изглежда този ръст обаче се дължи предимно на сектора на услугите, където оборотите нарастват с 5,8%, докато тези в индустрията отбелязват лек спад от 0,3%. Липсата на мащабен макроикономически шок (какъвто беше предричан непосредствено преди и след „Деня на освобождението“) е динамика, която важи и за целия ЕС, и която очертава високата икономическа устойчивост на региона, предвид многобройните успоредни геоикономически кризи. Въпреки това ръстът в Европа и в България става все по-крехък, предвид натупването на множество кумулативни кризи, което обуслови и много по-въздържаната реакция на ЕС спрямо войната около Ормузкия проток.
Основното притеснение е нарастващия риск от продължаващ индустриален упадък, защото общата устойчивост се поддържа от услуги и вътрешна динамика. Това разделение е ключово за икономическата политика. Митата се проявяват основно като натиск върху експортно ориентирани производства, по-ниска натовареност на мощности, по-тесни маржове и по-внимателни инвестиционни решения в сектори, свързани с външни поръчки. Това поставя индустрията на ЕС под натиск за вътрешна ценова конкуренция, което в изострената глобална геоикономическа среда, би следвало да означава по-висок приток на инвестиции към България, особено след членството на страната в Еврозоната. Улавянето на тези възможности ще става за сметка на индустриалния център на Европа, което пък ще засили натиска върху българското правителство за все по-тясна интеграция и уеднаквяване на политиките, включително тези по отношение на външни санкции, в рамките на ЕС.
Ефектът върху търговията на България
Една от причините България да остава по-слабо засегната е относително малкият дял стоки и услуги, който страната изнася за САЩ. Малко преди обявяването на „Денят на освобождението“, данните на БНБ за износа от март 2025 г. показват високата степен на интеграция на България предимно в европейските вериги на доставки. През март, топ 5 експортни пазари за страната са Германия, Румъния, Турция, Италия и Гърция с общ износ от 1,7 млрд. евро (или 47% от общия износ на България към света), докато САЩ са на 8-мо място с 93 млн. евро, което за сравнение е 4% от общия износ на България към ЕС-27 за същия месец. Все пак, под влияние на митата, отслабването на американската валута спрямо еврото, а вероятно и на по-агресивната реторика на американската администрация спрямо ЕС, износът към САЩ в абсолютно изражение намалява устойчиво (Фигура 2) до 53,3 млн. евро през януари 2026 г. (или спад от 42% спрямо същия период за предходната година).
Фигура 2. Износ на България към САЩ по месеци за периода януари 2025 – февруари 2026 (в евро)
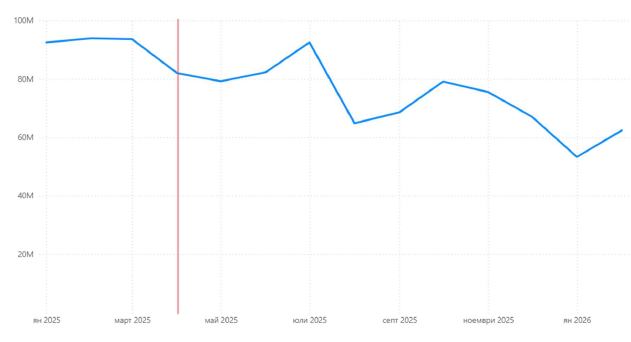
Източник: БНБ. Червената линия обозначава началото на базовите мита от 10%.
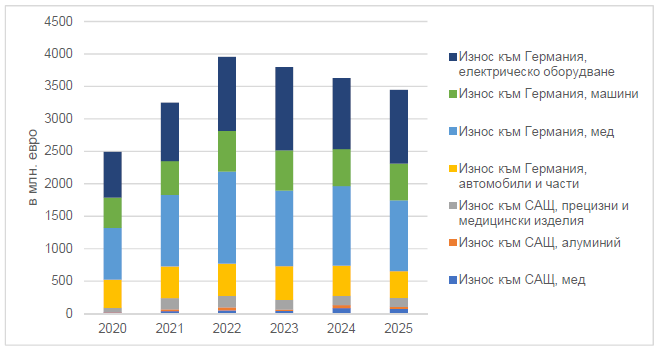
Прекият ефект от американските мита върху българския износ разделя продуктите с ниска ценова устойчивост от тези с по-добра договорна и технологична позиция. Металите поемат най-бързия натиск, защото са по-лесно заменяеми и по-чувствителни към крайната цена, като в първото тримесечие на 2026 г. спадът при медта достига 65,3%, а при алуминия 93,2%, спрямо същия период от предходната година. По-съществен за индустриалната политика е спадът от 42,9% при прецизните и медицинските изделия, защото той засяга пазарни позиции с по-висока добавена стойност, сертификационни изисквания и по-дълъг хоризонт на възстановяване. По-стабилното представяне на машините и електрическото оборудване показва, че специализацията, договорната устойчивост и по-ниската заменяемост са реалната защита на българския износ при по-неблагоприятен американски търговски режим.
Влошаването на баланса със САЩ показва, че прекият ефект не се изчерпва с износа. България преминава от излишък към дефицит, защото отслабването на експортните позиции съвпада с почти удвоен внос от САЩ, движен основно от авиационни доставки. Този внос има капиталов характер и не доказва широка структурна промяна, но променя нетната външнотърговска позиция в момент, когато български производители губят достъп до американско търсене. Изводът на ниво политики е, че оценката на ефекта от митата трябва да свърже три показателя: спад на износа, промяна в баланса и способност на капиталовия внос да повиши бъдеща производителност.
По-значимият средносрочен риск за българската индустрия идва през Германия. Германският износ към САЩ се свива с 12,7%, а при автомобилите и частите спадът достига 27,8%, което съвпада със спад от 13,7% на българския износ на автомобили и части към Германия. Това очертава ясно индустриално предаване на натиска през германската автомобилна система, където българските фирми участват като доставчици на компоненти, кабели, електроника, пластмасови и метални части. В същото време общият български износ към Германия остава почти стабилен, електрическото оборудване расте със 7,2%, а машините с 2,0%, докато медта и фармацията следват различна логика, свързана съответно със суровинни цикли и регулирани продуктови потоци. Затова политиката трябва да бъде секторна, с отделен фокус върху автомобилните компоненти, ценово-уязвимите суровинни групи и по-устойчивите индустриални ниши с потенциал за надграждане. Все по-усложняващата се геоикономическа обстановка изисква българската администрация да премине от опростени политики валидни за всички сектори, към фокус върху иновационните ниши и предприятия с възможности за висок растеж.
Фигура 3. Български износ към САЩ и Германия в ключови сектори, годишни стойности
Източник: Фондация „Приложни изследвания и комуникации“ въз основа на данни на Comext.
Отвъд данните: отговорът на ЕС
Диверсификацията е един от основните отговори на ЕС на протекционистките действия на САЩ, като през последната година Брюксел зададе нова траектория на търговската си политика. След април 2025г., ЕС задейства редица международни споразумения, които да облекчат негативните ефекти от новосъздадените търговски бариери. На 1 май 2026 г. започна временното прилагане на търговското споразумение с Меркосур, за което се прогнозира да увеличи БВП на ЕС с 77,6 млрд. евро (до 2040г.). Това споразумение влиза в сила повече от две десетилетия след началото на формалните преговори по прилагането му, а значителен катализатор за приемането му и от двете страни бяха митата на САЩ. В перспектива, ЕС предвижда намаляване на търговските бариери и с други ключови международни пазари:
- Индия: Споразумението за свободна търговия между ЕС и Индия ще намали или премахне 90% от сегашните мита при внос в Индия и предвижда ръст от 107,6% в износа към Индия до 2032 г.
- Индонезия: Споразумението за всеобхватно икономическо партньорство (CEPA), ще насърчи нови инвестиционни потоци към динамичния индонезийски пазар, и ще улесни износа на стоки на стойност 9,7 млрд. евро.
- Сингапур: Споразумението за цифрова търговия представлява важна стъпка в развитието и комерсиализацията на цифровите технологии, като същевременно насърчава инвестициите в един от световните лидери в иновациите.
Тази динамика в сключването на двустранни споразумения показва ясно бъдещия хоризонт за Европа – фокусиран върху поддържането на стратегически партньорства, особено с бързоразвиващите се икономики, които предоставят динамични пазари и добри алтернативи за създаване на добавена стойност отвъд САЩ и Китай. Същевременно, ЕС продължи втвърдяването на позицията си и засилването на способностите си и натиска срещу нелоялните търговски практики на Китай и военизираната икономика на Русия, в синхрон със САЩ. Американската и европейската икономика заедно формират около 43% от световния БВП, а САЩ остават най-големият вносител на стоки от ЕС. Затова поддържането на двустранен диалог, който да предотврати бъдеща ескалация на търговската война, както и навременното прилагане на договореностите от Търговското споразумение между ЕС и САЩ остават най-вероятните следващи стъпки след периода на напрежение в трансатлантическите отношения. ЕС и САЩ вече подписаха споразумение за сътрудничество в областта на критичните метали и минерали, а скоро предстои такова и по отношение на сигурността на веригите на добавена стойност в сферата на изкуствения интелект и широкото му икономическо приложение. Изоставането на България от тези тенденции, особено по отношение на нейни съседи от ЕС, като Гърция, е сериозен сигнал за възможни бъдещи геоикономически загуби. Трудно е да се направи точна оценка, но опитът на Унгария сочи, че геоикономическите разминавания могат да имат икономическа цена сравнима с или по-висока от загубите вследствие на подписването на проектите от руския „Голям шлем“ в българската енергетика.
Възможностите за България?
Предвид съществените фискални трансфери по линия на европейските фондове, българската позиция остава тясно обвързана с подхода на ЕС. Докато предвидимостта на нови мита остава ниска, приоритетните политики за устойчиво икономическо развитие на страната остават насочени към по-добро използване на общия пазар и максимално включване в нововъведените инициативи на ЕК за икономическа сигурност и конкурентоспособност:
- Приемането на EU Inc. – т.нар. 28-и режим, който да улесни създаването и мащабирането на български компании в Европа.
- Разширяване на възможностите за инвестиции на конструктивен капитал в българските региони, базирани на по-добро управление, прозрачни и конкурентни обществени поръчки, ускорена дигитализация и използване на конкурентните предимства идентифицирани в стратегиите за интелигентна специализация.
- Ефективното прилагане на мултифондовата система, която да създаде поток от финансиране към високо иновативни компании и да осигури както икономически растеж, така и технологична сигурност.
- Увеличаването на инвестициите в НИРД до 1,5% от БВП и още по-силна концентрация в развитието на STEM образованието и силните страни на България в техническите и медицинските науки и привличането на докторанти — с акцент върху дигитализацията и предприемаческите умения, съгласно препоръките на доклада „Иновации.бг”.
- Ускореното прилагане на финансовия механизъм SAFE, съпроводено от активно подпомагане и развитие на компании, работещи върху инфраструктура и технологии с двойна употреба. Това ще повиши стратегическата независимост, разшири експортните възможности на военната индустрия и ще използва по-леките правила за държавни помощи, и обществени поръчки за ре-индустриализация с висока добавена стойност.
По този начин, способността на България да се възползва от новата търговска архитектура на ЕС ще зависи не толкова от външните преговори, колкото от темпото на вътрешните реформи. Диверсификацията на европейско ниво отваря пазари, но конкурентоспособността, която ще определи дали българските компании ще достигнат до тях, се изгражда у дома — чрез иновации, човешки капитал и инвестиции в инфраструктура. И преди всичко чрез устойчиво намаляване и премахване на данъка завладяна държава, корупция и лошо управление.
Автори:
Руслан Стефанов, Директор, „Стратегия и иновации“, Фондация „Приложни изследвания и комуникации”
Цветомир Николов, Анализатор, Програма „Енергетика и климат“, Център за изследване на демокрацията
Георги Добрев, Анализатор, „Научна, технологична и иновационна политика“, Фондация „Приложни изследвания и комуникации“